

![iaafda]](https://jornalmerkato.com.br/wp-content/uploads/2026/05/iaafda-e1778251104186.png)
Coluna Polítikus
Por: Samuel J. Messias – Consultor Empresarial
contato@gnosisconsultoria.com.br
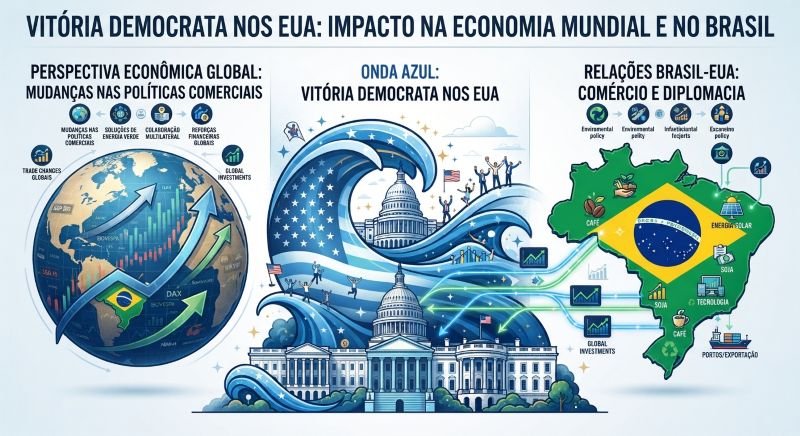
Neste artigo faço uma análise sobre a vitória democrata nas eleições de meio de mandato dos Estados Unidos, não significa que o país mudou de presidente. Donald Trump continua na Casa Branca, mas os democratas conquistaram as duas casas do Congresso. A partir de janeiro de 2027, portanto, o governo terá de lidar com uma oposição mais forte para aprovar leis, negociar o orçamento e sustentar sua agenda. Essa mudança importa, mas não transforma a economia de um dia para o outro.
O efeito mais imediato é político: decisões que antes pareciam depender apenas da vontade da Casa Branca agora devem enfrentar mais debate, fiscalização e resistência. Para os mercados, isso trouxe um primeiro alívio. No dia seguinte à votação, as bolsas americanas subiram, e o Dow Jones avançou mais de mil pontos. Investidores apostaram que um governo dividido poderia conter medidas bruscas e tornar o ambiente um pouco mais previsível.
Mas a reação durou pouco. Nos dias seguintes, a preocupação com o custo e o retorno dos investimentos em inteligência artificial voltou ao centro das atenções. Ações de tecnologia caíram com força, enquanto investidores buscaram ativos considerados mais seguros. O Nasdaq recuou 5,5% no movimento reportado pela Reuters, que também destacou dúvidas sobre a expansão de data centers e sobre o quanto novas regras podem afetar esse setor. A eleição entrou nessa história, mas não explica tudo: havia inquietação com as avaliações das empresas e com o volume de dinheiro emprestado para financiar a corrida da IA.
Um freio político, não uma virada automática
O novo Congresso pode dificultar mudanças legislativas, ampliar investigações e pressionar por alterações em programas públicos. Também terá influência importante nas disputas sobre orçamento e dívida. Por outro lado, tarifas e parte, da política comercial de Trump foram adotadas por instrumentos do Poder Executivo. Uma mudança na composição do Congresso, sozinha, não a cancela. Qualquer tentativa de revogação enfrentaria obstáculos políticos e poderia ser vetada pelo presidente.
Isso ajuda a entender o cenário mundial: há chance de menos mudanças repentinas, mas não de tranquilidade garantida. A disputa pelo orçamento pode gerar impasses e até paralisações do governo. E as empresas continuam lidando com custos de energia e insumos, além da incerteza sobre tarifas. No cotidiano, isso pode aparecer em preços que não cedem tão depressa, em decisões de investimento adiadas e em maior cautela na contratação.
A própria economia americana mostra essa mistura. Os dados recentes ainda apontavam crescimento robusto, mas o custo de vida seguia pesando para as famílias: a inflação ao consumidor chegou a 3,7% em setembro, enquanto os salários, descontada a inflação, recuaram na comparação anual. Ou seja, números positivos de atividade não significam que todos estejam sentindo melhora no bolso.
O que isso pode significar para o Brasil?
Para o Brasil, o resultado americano atua por caminhos indiretos. Se a disputa política reduzir o risco de novas escaladas comerciais e melhorar o humor dos investidores, países emergentes podem receber mais capital. Isso poderia aliviar a pressão sobre o dólar e, em certas condições, ajudar a conter o preço de produtos importados. Se a incerteza aumentar e investidores correrem para ativos considerados mais seguros, o movimento pode ser o contrário: dólar mais forte, financiamento mais caro e pressão adicional sobre preços.
No comércio, há uma possibilidade de abertura para negociações, não uma promessa de solução. O Valor Econômico informou que o governo brasileiro vê uma eventual oportunidade diplomática, mas considera cedo para prever mudanças. Segundo a reportagem, as tarifas adicionais dos Estados Unidos sobre exportações brasileiras somam 37,5%, e as conversas entre os dois países continuam. A nova maioria democrata pode aumentar a pressão política sobre a Casa Branca, mas não tem poder, por si só, para apagar essas cobranças.
Mais decisivo para o brasileiro comum será o encontro entre esse ambiente externo e os problemas internos. O país acabou de atravessar uma eleição presidencial que alterou as expectativas dos investidores. A reação atingiu o câmbio e a bolsa, enquanto analistas passaram a discutir com mais intensidade o ritmo de ajuste das contas públicas e o custo do crédito. Em 4 de novembro, o Banco Central manteve a Selic em 13,75% ao ano. No comunicado, apontou inflação acima do desejado, incertezas elevadas e desaceleração da atividade; também destacou que as condições fiscais e o câmbio influenciam a condução dos juros.
Isso tem consequências concretas. Juros altos encarecem o financiamento de uma casa, de um carro ou do capital de giro de uma pequena empresa. Um real mais fraco pode elevar o custo de combustíveis, insumos e produtos importados. E, se a inflação demora a ceder, o Banco Central tem menos espaço para reduzir a Selic. A eleição americana pode mexer com essas variáveis, mas não substitui decisões brasileiras sobre contas públicas, produtividade e confiança nas regras do jogo.
Há também efeitos diferentes conforme o setor. Uma queda do petróleo pode aliviar custos de transporte e combustíveis, embora também reduza receitas de quem exporta a commodity. Mais fiscalização sobre data centers pode desacelerar alguns projetos de tecnologia, mas abrir espaço para regras mais claras e para investimentos em energia e infraestrutura. Não existe, portanto, um único “ganhador” automático da mudança política.
O cenário mais provável: cautela e disputa
A vitória democrata tende a tornar-se Washington mais dividido e a limitar algumas iniciativas. Isso pode reduzir a chance de mudanças repentinas, mas também prolongar disputas sobre tarifas, orçamento e política externa. No mundo, o desempenho da economia dependerá tanto dessas decisões quanto de fatores como o preço do petróleo, a trajetória dos juros e a sustentabilidade dos investimentos em inteligência artificial.
Para o Brasil, a leitura mais realista não é esperar uma melhora imediata nem antecipar uma crise causada pela eleição americana. O resultado pode criar uma oportunidade diplomática e, em alguns momentos, favorecer o apetite por mercados emergentes. Ainda assim, o rumo do dólar, dos juros e da inflação dependerá sobretudo da combinação entre condições globais e credibilidade econômica doméstica. Em outras palavras: a disputa em Washington importa, mas o que acontecer com o orçamento, os preços e o crédito no Brasil continuarão sendo decididos, em boa parte, dentro de casa.
*O texto é de livre pensamento do colunista*
contato@gnosisconsultoria.com.br
